Assistance technique en Tunisie : notion et régime fiscal
Pour les entreprises tunisiennes qui recourent à des prestataires étrangers, la qualification fiscale de l’assistance technique est un enjeu important : elle détermine l’existence d’une retenue à la source, le taux applicable et les justificatifs à obtenir avant paiement.
Introduction
Pour les entreprises tunisiennes qui recourent à des prestataires étrangers, la qualification fiscale de l’assistance technique est un enjeu important : elle détermine l’existence d’une retenue à la source, le taux applicable et les justificatifs à obtenir avant paiement. Cet article présente les principaux critères de qualification et les réflexes pratiques à adopter pour sécuriser le traitement fiscal des sommes versées à des non-résidents
1. Notion d’assistance technique
Selon la Note Commune n°26/2012, l’assistance technique est une opération d’accompagnement concret par laquelle une personne fournit à une autre des informations pratiques se rapportant à une profession déterminée. La notion ne vise donc pas une simple communication théorique de connaissances, mais une intervention destinée à aider le bénéficiaire à exécuter, organiser ou maîtriser une activité professionnelle dans des conditions opérationnelles.
Cette assistance prend généralement la forme de la mise à disposition, au profit du demandeur, d’un personnel qualifié dans un domaine déterminé. Ce personnel intervient pour faciliter le bon déroulement d’opérations telles que la production, la vente, la surveillance, l’encadrement du personnel ou sa formation. L’élément déterminant n’est pas seulement la présence de techniciens ou d’experts, mais le rôle actif qu’ils jouent dans l’exécution, le suivi et la transmission d’une méthode de travail.
La qualification d’assistance technique suppose ainsi la réunion de plusieurs critères cumulatifs : une intervention directe du prestataire, un contenu pratique et non purement théorique, l’intervention d’un personnel disposant d’une compétence particulière, ainsi qu’un transfert effectif d’expérience au profit du bénéficiaire. C’est ce transfert pratique, souvent désigné par l’expression « show-how », qui permet au bénéficiaire d’apprendre concrètement comment réaliser une opération, corriger un processus ou améliorer une organisation.
L’assistance technique peut être rendue dans le pays du demandeur du service ou ailleurs. Ce point est important : le lieu matériel d’exécution n’est pas, à lui seul, décisif. Ce qui importe est que la prestation conserve un caractère direct, pratique et encadré, avec une implication réelle du prestataire dans la transmission de son expérience et dans l’accompagnement du bénéficiaire.
À titre d’illustration, relèvent de l’assistance technique les missions consistant à accompagner le démarrage d’une unité de production, former les équipes du client à l’utilisation d’un procédé, superviser la mise en œuvre d’un système technique, encadrer temporairement le personnel local ou assister le bénéficiaire dans l’organisation de ses opérations commerciales ou industrielles. Dans tous ces cas, la prestation se caractérise par une présence active, une transmission pratique et une responsabilité technique du prestataire.
À l’inverse, une prestation qui se limite à remettre un manuel, un rapport, une étude, une formule, une documentation technique ou des informations issues d’une expérience antérieure, sans accompagnement dans leur mise en œuvre, ne constitue pas en principe une assistance technique. Elle peut relever d’une autre qualification, notamment celle de fourniture de know-how, lorsque le prestataire transmet des informations sans intervenir dans leur utilisation concrète.
2. Distinction avec le know-how
La distinction avec le know-how pur repose principalement sur le degré d’implication du prestataire. Dans le know-how, les obligations du prestataire se limitent à fournir des informations tirées d’une expérience acquise dans un domaine industriel, commercial ou scientifique ; il n’intervient pas dans les modalités d’utilisation de ces informations et n’assume pas la responsabilité de leurs conséquences. En revanche, l’assistance technique implique que le prestataire mette son expérience au service du bénéficiaire, participe directement à son transfert et accompagne son application pratique.
3. Distinction avec la simple mise à disposition de main-d’œuvre
La distinction avec la simple mise à disposition de main-d’œuvre est également essentielle. Lorsque l’entreprise se borne à fournir du personnel au demandeur, sans diriger techniquement les travaux ni répondre des résultats accomplis par ce personnel, il ne s’agit pas d’une assistance technique. Celle-ci suppose que la main-d’œuvre intervienne sous les ordres, le contrôle et la responsabilité du prestataire, dans le cadre d’une prestation structurée ayant pour objet le transfert d’une expérience ou d’une compétence pratique.
4. Régime fiscal de l’assistance technique
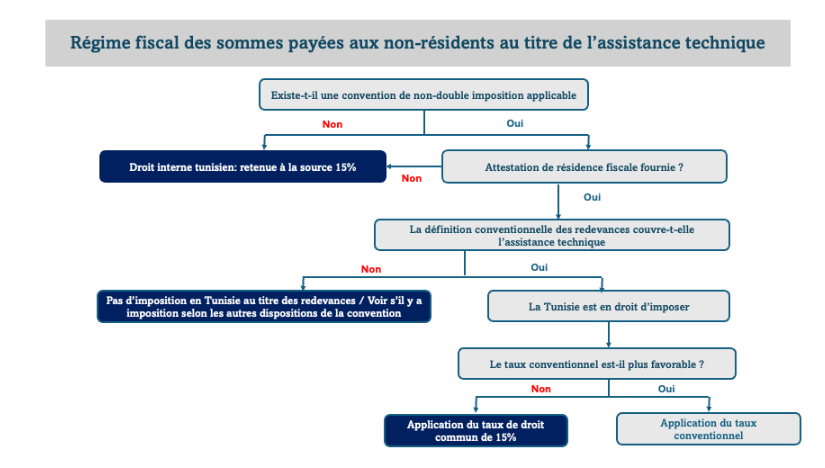
En l’absence de convention de non-double imposition applicable, le droit interne tunisien s’applique. Les rémunérations payées à un prestataire non résident au titre de l’assistance technique sont alors soumises à une retenue à la source au taux de 15% du montant brut de la prestation.
En présence d’une convention de non-double imposition, le prestataire étranger ne peut bénéficier des dispositions conventionnelles que s’il fournit une attestation de résidence fiscale délivrée par les autorités compétentes de son pays de résidence. Une fois cette attestation produite, il convient d’examiner si la définition conventionnelle des redevances couvre les prestations d’assistance technique. Si tel est le cas, la Tunisie conserve le droit d’imposer les montants payés à ce titre, dans la limite du taux conventionnel lorsque celui-ci est inférieur au taux de 15% prévu par le droit interne. En revanche, lorsque l’assistance technique n’est pas comprise dans la définition conventionnelle des redevances, les sommes versées au prestataire non résident ne peuvent pas être imposées en Tunisie au titre des redevances. Il convient alors d’examiner les autres dispositions de la convention, notamment celles relatives aux bénéfices des entreprises et à l’existence éventuelle d’un établissement stable en Tunisie.
5. Points de vigilance
- Vérifier la qualification réelle de la prestation afin de distinguer l’assistance technique, le know-how et mise à disposition de personnel.
- Examiner systématiquement l’existence d’une convention de non-double imposition et obtenir, le cas échéant, une attestation de résidence fiscale du prestataire.
- Vérifier si la définition conventionnelle des redevances couvre l’assistance technique afin de déterminer si la Tunisie conserve ou non un droit d’imposition.
- Disposer de contrats détaillés précisant l’objet de la mission, les obligations du prestataire et les modalités d’intervention.
- Conserver les justificatifs permettant d’établir la réalité et l’utilité économique des prestations.
Note de prudence
Le traitement fiscal d’une prestation d’assistance technique dépend de la convention fiscale applicable, de la rédaction du contrat, de la réalité des prestations fournies et des justificatifs disponibles. Une analyse au cas par cas reste nécessaire avant d’appliquer une retenue à la source ou de conclure à l’absence d’imposition en Tunisie.
Besoin d’un accompagnement ?
Avant de payer un prestataire non-résident au titre d’une mission d’assistance technique, il est recommandé de sécuriser la qualification fiscale de la prestation, d’identifier le régime applicable et de documenter correctement le dossier. Notre cabinet peut vous accompagner dans cette analyse afin de réduire les risques de redressement et de sécuriser vos opérations internationales.