Assistenza tecnica in Tunisia: definizione, ritenuta alla fonte e trattamento convenzionale
Per le imprese tunisine che ricorrono a prestatori di servizi esteri, la qualificazione fiscale di una prestazione di assistenza tecnica rappresenta una questione pratica essenziale. Essa determina l’eventuale applicazione di una ritenuta alla fonte, l’aliquota da utilizzare e i documenti giustificativi da ottenere.
Per le imprese tunisine che ricorrono a prestatori di servizi esteri, la qualificazione fiscale di una prestazione di assistenza tecnica rappresenta una questione pratica essenziale. Essa determina l’eventuale applicazione di una ritenuta alla fonte, l’aliquota da utilizzare, i documenti giustificativi da ottenere prima del pagamento e, più in generale, il livello di rischio fiscale connesso alle somme corrisposte a soggetti non residenti.
Il presente articolo esamina la nozione di assistenza tecnica secondo la dottrina amministrativa tunisina, la distingue dal know-how e dalla semplice messa a disposizione di manodopera, e illustra il regime fiscale applicabile ai pagamenti effettuati a favore di prestatori non residenti.
1. Che cos’è l’assistenza tecnica?
Secondo la Nota Comune n. 26/2012, l’assistenza tecnica consiste in un’operazione di supporto concreto mediante la quale una persona fornisce a un’altra informazioni pratiche relative a una determinata professione. La nozione non riguarda quindi una semplice trasmissione teorica di conoscenze, ma implica un intervento operativo volto ad aiutare il beneficiario a svolgere, organizzare o padroneggiare un’attività professionale in condizioni pratiche.
In pratica, l’assistenza tecnica si manifesta spesso attraverso l’intervento di personale qualificato incaricato di assistere il cliente in operazioni di produzione, vendita, supervisione, gestione del personale o formazione. L’elemento decisivo non è soltanto la presenza di tecnici o esperti, ma il ruolo attivo che essi svolgono nell’esecuzione, nel monitoraggio e nella trasmissione di un metodo di lavoro.
La qualificazione come assistenza tecnica presuppone quindi diversi elementi: un intervento diretto del prestatore, un contenuto pratico e non meramente teorico, la partecipazione di personale dotato di competenze specifiche e un effettivo trasferimento di esperienza a favore del beneficiario. Tale trasferimento pratico, spesso definito « show-how », consente al cliente di apprendere concretamente come realizzare un’operazione, correggere un processo o migliorare la propria organizzazione.
2. Assistenza tecnica e know-how: qual è la differenza?
La distinctione rispetto al know-how dipende principalmente dal grado di coinvolgimento del prestatore. Nel caso del know-how, il prestatore comunica informazioni derivanti dalla propria esperienza industriale, commerciale o scientifica, senza necessariamente intervenire nella loro applicazione. Egli trasferisce una conoscenza, ma non partecipa direttamente alla sua messa in pratica.
Al contrario, l’assistenza tecnica comporta una partecipazione attiva: il prestatore accompagna il beneficiario, supervisiona l’applicazione pratica della propria esperienza e contribuisce direttamente all’esecuzione dell’incarico. Questa distinzione è importante perché può incidere sulla qualificazione fiscale delle somme pagate.
3. Assistenza tecnica e messa a disposizione di personale
L’assistenza tecnica deve essere distinta anche dalla semplice messa a disposizione di manodopera. Quando un’impresa si limita a fornire personale al richiedente, senza dirigere tecnicamente i lavori né rispondere dei risultati ottenuti, la prestazione non costituisce necessariamente assistenza tecnica.
Quando invece il personale opera sotto le istruzioni, il controllo e la responsabilità del prestatore, nell’ambito di una prestazione strutturata avente ad oggetto il trasferimento di una competenza pratica, la qualificazione come assistenza tecnica può essere appropriata.
4. Quale regime fiscale si applica ai pagamenti per assistenza tecnica?
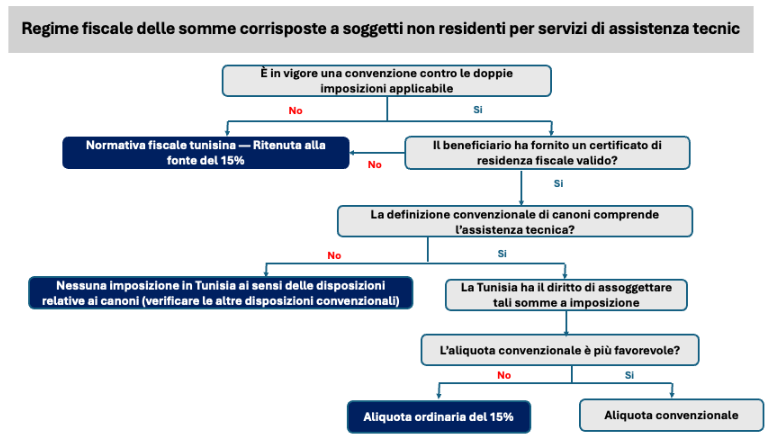
In assenza di una convenzione contro le doppie imposizioni applicabile, si applica il diritto interno tunisino. Le remunerazioni corrisposte a un prestatore non residente a titolo di assistenza tecnica sono quindi soggette a ritenuta alla fonte con aliquota del 15% sull’importo lordo della prestazione.
In presenza di una convenzione contro le doppie imposizioni, il prestatore estero deve fornire un certificato di residenza fiscale rilasciato dalle autorità competenti del proprio Stato di residenza per poter beneficiare delle disposizioni convenzionali. Una volta prodotto tale certificato, occorre verificare se la definizione convenzionale di canoni comprende le prestazioni di assistenza tecnica.
Se l’assistenza tecnica rientra nella definizione convenzionale di canoni, la Tunisia conserva il diritto di assoggettare a imposizione le somme pagate, nei limiti dell’aliquota convenzionale quando essa è più favorevole rispetto all’aliquota del 15% prevista dal diritto interno. Se invece l’assistenza tecnica non rientra in tale definizione, le somme corrisposte non sono imponibili in Tunisia a titolo di canoni. Occorre tuttavia esaminare anche le altre disposizioni della convenzione, in particolare quelle relative agli utili d’impresa e all’eventuale esistenza di una stabile organizzazione.
Punti chiave prima di pagare un prestatore non residente
- Determinare la natura esatta della prestazione: assistenza tecnica, know-how o messa a disposizione di personale.
- Verificare l’esistenza di una convenzione contro le doppie imposizioni applicabile.
- Ottenere il certificato di residenza fiscale del prestatore estero.
- Analizzare la definizione convenzionale di canoni.
- Confrontare l’aliquota convenzionale con l’aliquota interna del 15%.
- Conservare contratti, fatture, relazioni di missione e documenti giustificativi che dimostrino l’effettiva esecuzione della prestazione.
Nota di prudenza professionale
Il trattamento fiscale di una prestazione di assistenza tecnica dipende dalla convenzione fiscale applicabile, dalla formulazione del contratto, dalla realtà delle prestazioni eseguite e dalla documentazione disponibile. È quindi necessaria un’analisi caso per caso prima di applicare una ritenuta alla fonte o di concludere che non sia dovuta alcuna imposizione in Tunisia.
Avete bisogno di assistenza?
Prima di pagare un prestatore non residente per una missione di assistenza tecnica, è opportuno mettere in sicurezza la qualificazione fiscale della prestazione, individuare il regime applicabile e documentare correttamente il dossier. Il nostro studio può assistervi in questa analisi al fine di ridurre i rischi di accertamento fiscale e rendere più sicure le vostre operazioni internazionali.