Qual è il costo reale di un dipendente in Tunisia?
Quando un’azienda assume un collaboratore, lo stipendio netto versato alla fine del mese rappresenta soltanto una parte del costo reale sostenuto dal datore di lavoro.
Quando un’azienda assume un collaboratore, lo stipendio netto versato alla fine del mese rappresenta soltanto una parte del costo reale sostenuto dal datore di lavoro. In Tunisia, al salario lordo si aggiungono diversi contributi sociali e imposte, creando spesso una differenza significativa tra ciò che il dipendente percepisce e ciò che l’azienda spende effettivamente. Il calcolatore salariale di ABS consente di stimare con precisione questa differenza e di ottenere una visione completa del costo a carico del datore di lavoro. [absaudit.tn]
Stipendio netto, stipendio lordo e costo per il datore di lavoro: quali sono le differenze?
Per comprendere il costo di un dipendente, è importante distinguere tre concetti:
Lo stipendio netto corrisponde all’importo effettivamente versato al dipendente dopo la deduzione delle trattenute obbligatorie.
Lo stipendio lordo costituisce la base di calcolo della retribuzione. Comprende lo stipendio base, nonché i premi e le indennità soggetti a contribuzione.
Il costo per il datore di lavoro rappresenta l’importo totale sostenuto dall’azienda. Comprende non soltanto lo stipendio lordo, ma anche i contributi a carico del datore di lavoro e diversi oneri previsti dalla legge.
Pertanto, quando un’azienda prevede di assumere un dipendente con un determinato stipendio netto, deve tenere conto di tutti gli oneri che si aggiungono allo stipendio lordo, al fine di valutare correttamente il proprio budget di assunzione.
Le trattenute a carico del dipendente
Prima che il dipendente riceva lo stipendio netto, sullo stipendio lordo vengono applicate diverse trattenute.
I contributi CNSS
La quota del dipendente dei contributi CNSS finanzia principalmente la sua copertura sociale: pensione, assicurazione malattia e altre prestazioni sociali. Tale contributo viene trattenuto direttamente dallo stipendio lordo.
L’IRPP
L’imposta sul reddito delle persone fisiche (IRPP) è calcolata secondo una scala progressiva che tiene conto, in particolare, della situazione familiare del dipendente, del numero di figli a carico e di alcune deduzioni fiscali applicabili.
Il Contributo Sociale di Solidarietà (CSS)
Il CSS costituisce una trattenuta aggiuntiva applicata in determinate situazioni per contribuire al finanziamento della spesa pubblica.
Una volta dedotte tali trattenute, si ottiene lo stipendio netto da corrispondere al dipendente.
Gli oneri a carico del datore di lavoro: un costo spesso poco conosciuto
Dal punto di vista del datore di lavoro, il costo di un dipendente non si limita allo stipendio lordo. Devono essere versati anche diversi contributi a carico dell’azienda.
Il contributo CNSS a carico del datore di lavoro
Anche il datore di lavoro contribuisce al finanziamento del sistema di sicurezza sociale mediante un contributo calcolato sulla retribuzione del dipendente.
La Tassa per la Formazione Professionale (TFP)
Questa tassa è destinata a finanziare le iniziative di formazione professionale a livello nazionale. La sua aliquota può variare in funzione della natura dell’attività dell’azienda.
Il FOPROLOS
Il Fondo per la Promozione dell’Alloggio per i Lavoratori Dipendenti (FOPROLOS) costituisce un altro contributo obbligatorio a carico del datore di lavoro.
Il contributo per gli infortuni sul lavoro
La relativa aliquota dipende dal settore di activité e dal livello di rischio associato alla mansione. In genere, un’azienda industriale non sarà soggetta alla stessa aliquota di una società di services administratif.
Perché un aumento dello stipendio netto comporta un incremento più elevato dello stipendio lordo?
Un aspetto spesso poco conosciuto del calcolo salariale in Tunisia è che l’evoluzione dello stipendio lordo non è proporzionale a quella dello stipendio netto. Quando il datore di lavoro desidera concedere a un collaboratore un aumento dello stipendio netto, deve generalmente sostenere un incremento dello stipendio lordo superiore all’aumento netto apparente. Questa situazione è dovuta principalmente al carattere progressivo della scala dell’imposta sul reddito delle persone fisiche (IRPP). Con l’aumento del reddito imponibile, gli scaglioni superiori sono soggetti ad aliquote fiscali più elevate. Di conseguenza, una quota crescente di ogni dinaro aggiuntivo corrisposto viene assorbita dall’imposta e dalle trattenute sociali. Pertanto, per ottenere un aumento netto di 100 dinari, il datore di lavoro può essere tenuto ad aumentare lo stipendio lordo di ben più di 100 dinari, a seconda del livello retributivo del dipendente. Più elevato è lo stipendio, più marcato diventa questo effetto progressivo.
Proprio per questo motivo, un calcolatore salariale costituisce uno strumento particolarmente utile. Consente di misurare istantaneamente l’impatto reale di un aumento sul costo per il datore di lavoro, sullo stipendio lordo e sullo stipendio netto, evitando approssimazioni durante le trattative salariali o la predisposizione dei budget delle risorse umane.
Esempio: un dipendente il cui reddito rientra già in uno scaglione fiscale elevato conserverà soltanto una parte limitata di ogni aumento lordo concesso. Al contrario, un dipendente il cui reddito rientra in uno scaglione inferiore beneficerà di un impatto netto più favorevole a parità di aumento lordo. Questa realtà dimostra l’importance di considerare simultaneamente stipendio netto, stipendio lordo e costo totale per il datore di lavoro.
Grafico illustrativo
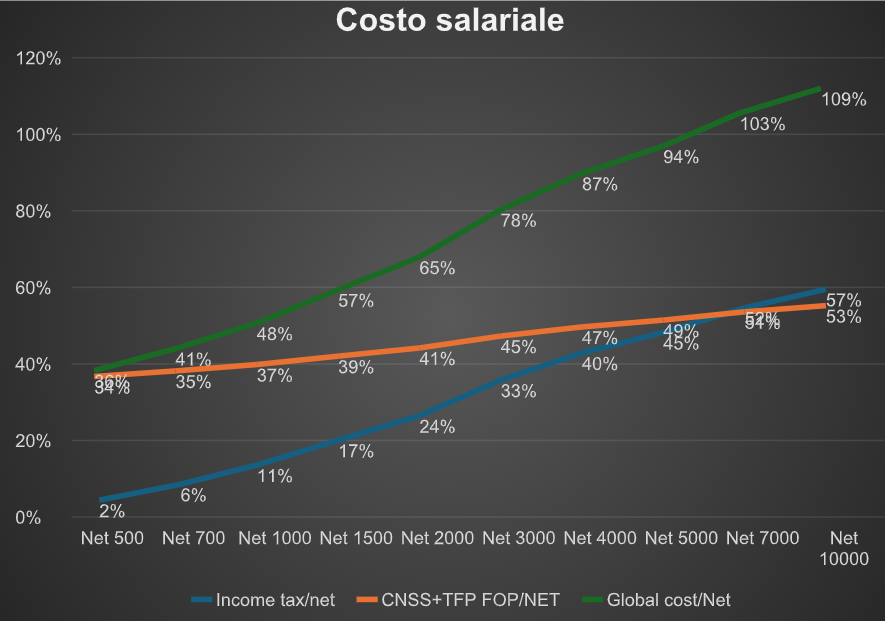
Il grafico seguente illustra l’effetto della scala progressiva dell’imposta sul reddito sul costo salariale. Con l’aumento dello stipendio netto, la quota del costo legata all’IRPP, rappresentata dalla linea blu, cresce più rapidamente rispetto a quella derivante dai contributi sociali e dalle altre imposte. Di conseguenza, l’aumento del costo complessivo, représentato dalla curva verde, è dovuto maggiormente alla crescita dell’IRPP che a quella dei contributi sociali e delle altre imposte.
A titolo di esempio, consideriamo un dipendente che percepisce uno stipendio netto mensile di 500 TND e lavora in un’azienda con le seguenti caratteristiche:
- parzialmente esportatrice;
- non industriale;
- esercita un’attività soggetta a un’aliquota dello 0,5% per gli infortuni sul lavoro.
In questa situatione, il costo legato all’IRPP rappresenta soltanto il 2% dello stipendio netto, mentre i contributi sociali e le altre imposte — TFP, FOPROLOS e contributo per gli infortuni sul lavoro — ne rappresentano il 34%. Gli oneri a carico del dipendente e del datore di lavoro raggiungono quindi il 36% dello stipendio netto. Il costo complessivo sostenuto dal datore di lavoro ammonta pertanto a 680 TND, ossia 500 TND × 136%.
A titolo di confronto, per un dipendente che lavora nella stessa azienda e percepisce uno stipendio netto mensile di 10.000 TND, il costo legato all’IRPP raggiunge il 57% del netto, mentre i contributi sociali e le altre imposte ne rappresentano il 53%. Il totale degli oneri equivale quindi a circa il 110% dello stipendio netto. Più precisamente, un costo per il datore di lavoro di 20.928 TND corrisponde al 209,28% dello stipendio netto, ossia 10.000 TND × 209,28% ≃ 20.928 TND.
Perché calcolare il costo totale prima di assumere?
Un errore frequente consiste nel considerare soltanto lo stipendio netto o quello lordo. Tuttavia, la decisione di assumere dovrebbe sempre essere presa sulla base del costo complessivo per il datore di lavoro.
Ad exemple, due dipendenti che percepiscono retribuzioni simili possono rappresentare costi diversi in funzione di vari fattori:
- il settore di activité dell’azienda;
- l’aliquota applicabile per gli infortuni sul lavoro;
- il numero di mensilità retribuite (12, 13 o più);
- le agevolazioni fiscali del dipendente;
- le eventuali esenzioni di cui beneficia l’azienda. [absaudit.tn]
Una stima precisa consente di definire un budget realistico, predisporre le previsioni di tesoreria e rendere più sicure le decisioni di assunzione.
L’utilità di un simulatore del costo salariale
Di fronte alla complessità della normativa sociale e fiscale tunisina, le aziende hanno interesse a utilizzare un simulatore specializzato. Il calcolatore salariale sviluppato da ABS Audit consente in particolare di:
- convertire uno stipendio lordo in stipendio netto;
- convertire uno stipendio netto in stipendio lordo;
- stimare l’IRPP e il CSS;
- calcolare i contributi CNSS a carico del dipendente e del datore di lavoro;
- determinare il costo totale per il datore di lavoro;
- visualizzare la ripartizione di ogni dinaro tra il dipendente, lo Stato e gli enti di previdenza sociale.
Questo strumento costituisce un valido supporto sia per i dirigenti d’azienda sia per i responsabili delle risorse umane, i contabili e i dipendenti che desiderano comprendere meglio la propria busta paga.
Conclusion
Il costo reale di un dipendente in Tunisia è notevolmente superiore all’importo dello stipendio netto percepito ogni mese. Tra contributi sociali, IRPP, CSS e i diversi oneri a carico del datore di lavoro, la différence può essere significativa. Per evitare spiacevoli sorprese e ottimizzare la gestione delle risorse umane, è essenziale disporre di una stima precisa del costo per il datore di lavoro prima di ogni assunzione.
Grazie al calcolatore salariale di ABS Audit, le aziende possono simulare istantaneamente il costo complessivo di un dipendente e prendere decisioni di assunzione sulla base di informazioni affidabili e aggiornate.
Prova gratuitamente il nostro calcolatore salariale per la Tunisia e scopri in pochi secondi il costo reale delle tue assunzioni. https://www.absaudit.tn/it/outils/calculateur-salaire